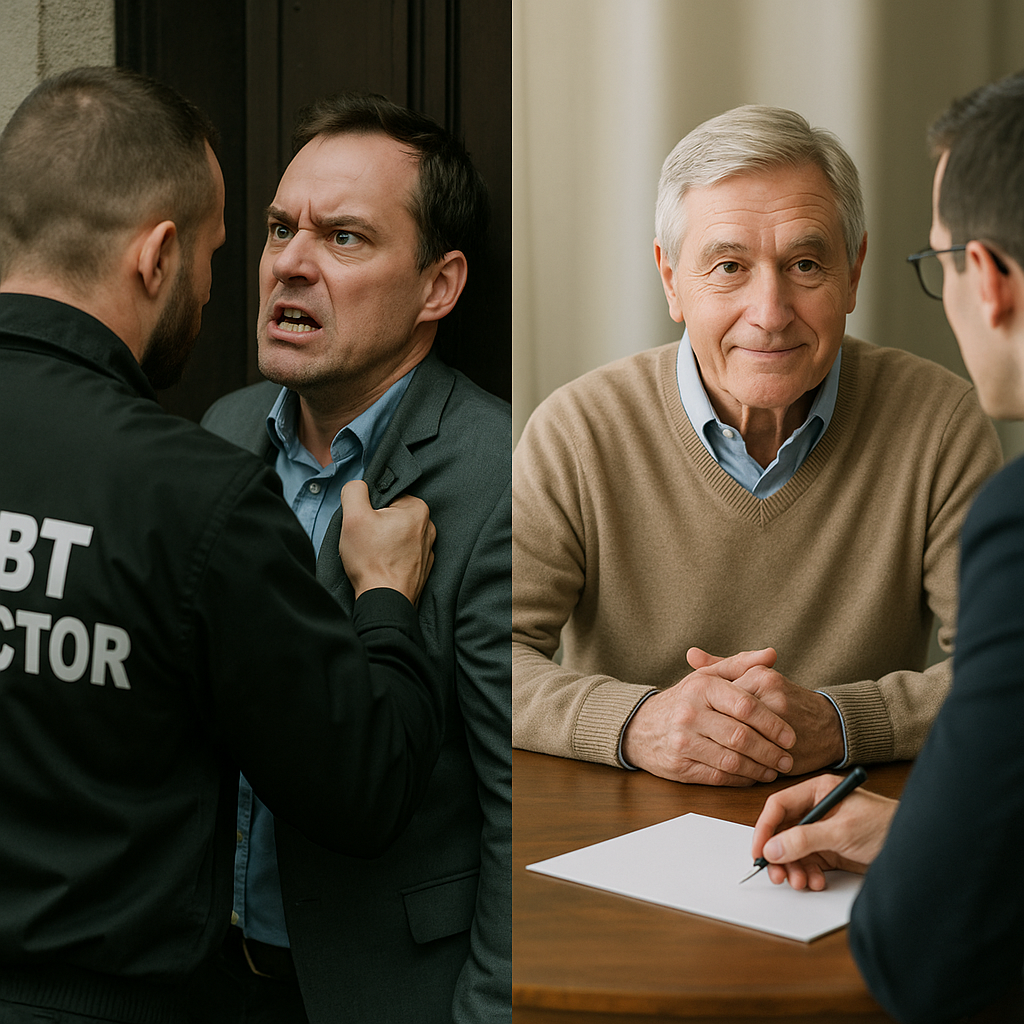
Zu hart, zu lax: Die Doppelmoral im Umgang mit säumigen Zahlern
Als Immobilieneigentümer, der aktuell eine neue Hausverwaltung sucht, stehen Sie häufig zwischen zwei Extremen: einer zu harten Durchsetzung offener Forderungen, die das Mietverhältnis unnötig eskaliert, und einem zu laxen Umgang, der finanzielle Risiken und Frust für Eigentümergemeinschaften nach sich zieht. In diesem ausführlichen Artikel beleuchte ich die Hintergründe dieser Doppelmoral, zeige den rechtlichen Rahmen auf, stelle einen detaillierten Stufenplan vor, erläutere präventive Maßnahmen und gebe konkrete Auswahlkriterien sowie Vorlagen an die Hand. Ziel ist es, Ihnen als Eigentümer eine fundierte Grundlage zu geben, um eine Hausverwaltung zu finden, die sowohl durchsetzungsstark als auch verhältnismäßig und fair agiert.
Kapitel 1: Das Dilemma verstehen — Warum Doppelmoral entsteht
Die als „Doppelmoral“ wahrgenommene Haltung im Umgang mit Mietrückständen resultiert aus unterschiedlichen Interessen und Rollenverständnissen:
- Mieter erwarten Sicherheit, Kulanz in Einzelfällen und oftmals eine gewisse Nachsicht — vor allem bei einmaligen Problemen oder bei sozial relevanten Härtefällen.
- Eigentümer und Wohnungseigentümergemeinschaften (WEG) erwarten planbare Einnahmen, Liquiditätssicherung und Schutz der Rendite.
- Hausverwaltungen stehen zwischen diesen Polen: Sie müssen rechtlich korrekt, wirtschaftlich verantwortlich und gesellschaftlich sensibel agieren.
Diese Gegensätze führen in der Praxis zu drei typischen Verhaltensmustern bei Verwaltungen:
- Übermäßige Härte: Strikte, automatisierte Eskalation ohne Individualprüfung — führt zu Kündigungen, Leerstand, Gerichtsverfahren und Schadensersatzforderungen.
- Übermäßige Nachsicht: Langfristiges Dulden von Rückständen, keine konsequente Nachverfolgung — schafft Risiko für Eigentümer, erhöht Ausfallquoten und kann moral hazard fördern.
- Situationsgerechtes Handeln: Fallbezogene Abwägung, transparente Kommunikation, dokumentierte Lösungen — dies ist das Zielbild, aber oft schwer operationalisierbar ohne klare Prozesse und Zuständigkeiten.
Für Eigentümer ist es wichtig zu verstehen, dass der Erfolg in der Praxis von den Prozessen, Werkzeugen und der Haltung der Hausverwaltung abhängt. Entscheidend ist, wie flexibel und transparent diese agiert und ob sie zwischen berechtigten Härtefällen und missbräuchlichem Verhalten unterscheiden kann.
Kapitel 2: Rechtlicher Rahmen — Was rechtlich möglich und sinnvoll ist
Bevor Maßnahmen ergriffen werden, müssen gesetzliche Vorgaben beachtet und korrekt angewendet werden. Hier die wichtigsten Punkte in erweiterter Form:
- Mahnwesen und Schriftform: Eine Mahnung ist rechtlich meist nicht zwingend erforderlich, kann aber als Nachweis dienen und ist in vielen Fällen Voraussetzung für Verzugszinsen oder weitergehende Schritte. Die Mahnung sollte Datum, fälligen Betrag, Zahlungsfrist und Hinweis auf Konsequenzen enthalten.
- Fälligkeit und Verzugsregelungen: Mietzahlungen sind zum vertraglich vereinbarten Termin fällig. Nach Eintritt des Verzuges können Verzugszinsen, Mahngebühren und ggf. Schadensersatz geltend gemacht werden — soweit vertraglich zulässig und gesetzlich gedeckt.
- Kündigung und Räumung: Eine ordentliche oder fristlose Kündigung wegen Zahlungsverzugs ist möglich, wenn die gesetzlichen Voraussetzungen vorliegen (z. B. zwei aufeinanderfolgende Zahlungsverzüge oder ein erheblicher Rückstand). Räumungen sind gerichtliche Maßnahmen und können zeitintensiv und kostenintensiv sein.
- Pfändung und Zwangsvollstreckung: Nach erfolgreichen Titeln (z. B. Gerichtsurteil oder Vollstreckungsbescheid) sind Zwangsvollstreckungsmaßnahmen möglich; diese sind jedoch mit Zeit- und Kostenaufwand verbunden und oft nur bei ausreichenden Vermögenswerten des Schuldners sinnvoll.
- Datenschutz und Bonitätsprüfungen: Bonitätsauskünfte dürfen nur mit Einwilligung eingeholt werden und müssen datenschutzkonform verarbeitet werden. Gleiches gilt für die Dokumentation von Zahlungsrückständen und Kommunikation.
Hinweis: Dies ersetzt keine rechtliche Beratung. Bei komplexen Fällen oder wenn unklar ist, ob eine Kündigung rechtlich durchsetzbar ist, sollten Eigentümer und Verwalter rechtlichen Rat einholen.
Kapitel 3: Ein praktikabler Stufenplan zur Durchsetzung (ausführlich)
Ein strukturierter Stufenplan reduziert Fehlentscheidungen, sorgt für Nachvollziehbarkeit und wahrt die Verhältnismäßigkeit. Im Folgenden ein detaillierter, praxisorientierter Stufenplan mit konkreten Inhalten und Zeitfenstern:
- Präventive Vereinbarungen (vor Mietbeginn): Bonitätsprüfungen, schriftliche Zahlungsmodalitäten, klare Regelungen zu Kaution, Nebenkosten und Mahngebühren. Vertragsklauseln sollten rechtssicher und verständlich formuliert sein.
- Erinnerung (1–7 Tage nach Fälligkeit): Automatisierte, freundliche Zahlungserinnerung per E‑Mail oder Post. Inhalt: Rechnungsbetrag, Fälligkeitsdatum, Hinweis auf mögliche Schritte bei weiterem Verzug.
- Erste Mahnung (7–14 Tage nach Fälligkeit): Formelle Mahnung mit Fristsetzung (z. B. 7–14 Tage) und Angabe möglicher Mahngebühren und Verzugszinsen. Höflich, aber bestimmt formuliert und mit Dokumentation im Verwaltungsfall.
- Zweite Mahnung / spätmahning (14–28 Tage): Konkrete Androhung von weiteren Schritten (Inkasso, Kündigung) bei fehlender Reaktion. Empfehlung: telefonische Kontaktaufnahme, um Gründe zu klären.
- Individuelle Lösungsangebote (parallel oder vor Eskalation): Zahlungsplan, Stundung mit Ratenvereinbarung, Prüfung staatlicher Hilfsprogramme. Vereinbarungen schriftlich fixieren und auf Einhaltung überwachen.
- Übergabe an Inkasso / Rechtsanwalt (ab 30–60 Tage): Bei Ausbleiben der Reaktion Übergabe zur Einleitung rechtlicher Schritte. Vorher Kosten-Nutzen-Abwägung: voraussichtlicher Rückfluss vs. Verfahrenskosten.
- Prozessuale Schritte / Klage und Vollstreckung: Einleitung gerichtlicher Verfahren, ggf. Erlangung Vollstreckungstitel, Pfändung oder Zwangsräumung — als letztes Mittel nach Erschöpfung aller moderaten Maßnahmen.
Wichtig: Dokumentation jeder Stufe ist essenziell — Datum, Inhalte der Schreiben, telefonische Absprachen, Nachweise über Zustellung. Dies ist sowohl für rechtliche Schritte als auch für die interne Transparenz wichtig.
Kapitel 4: Prävention — Das beste Mittel gegen Zahlungsausfälle (detailliert)
Prävention ist die kostengünstigste und wirkungsvollste Strategie. Im Detail:
- Bonitäts-Check: Schufa-Auskunft, Einkommensnachweise, Arbeitgeberkontakte, Referenzen von Vorvermietern. Wichtig: Einheitsbewertung vermeiden — kombinieren Sie mehrere Indikatoren.
- Sicherheiten: Kaution (gesetzlich begrenzt), Bürgschaften (elterliche Bürgschaft), Bankbürgschaften oder Mietaval bei riskanteren Fällen.
- Klare Vertragsklauseln und Transparente Abrechnungen: Detaillierte Regelungen zu Nebenkosten, Zahlungswegen (SEPA-Lastschrift empfohlen), Fristen und Mahngebühren. Regelmäßige, verständliche Abrechnungen verhindern Streitigkeiten.
- Automatisiertes Mahnwesen und IT-gestützte Prozesse: Softwarelösungen ermöglichen automatische Erinnerungen, Fristenüberwachung, elektronische Zustellung und Berichte an Eigentümer. Reduziert manuelle Fehler und erhöht Geschwindigkeit.
- Regelmäßige Kommunikation: Jahres- und Monatsinformationen, Erinnerungen vor Fälligkeiten (z. B. „Ihre Miete wird in 3 Tagen fällig“), persönlicher Kontakt bei Problemen.
- Soziale Sensibilität: Schulung der Mitarbeiter in Deeskalations- und Gesprächsführungstechniken; Kooperation mit Schuldnerberatungen als Alternative zur direkten Eskalation.
Kapitel 5: Die Rolle der Hausverwaltung — Was Sie erwarten dürfen (erweitert)
Eine gute Hausverwaltung ist weit mehr als Buchführung und Instandhaltungsorganisation. Sie übernimmt das Forderungsmanagement als Teil der wirtschaftlichen Betreuung der Immobilie. Konkrete Erwartungen:
- Strukturiertes, rechtssicheres Mahn- und Inkassoverfahren: Vorlagen, Fristen, Eskalationsstufen und standardisierte Dokumentation.
- Fallbezogene Flexibilität: Einzelfallprüfung — nicht jede Mahnung gleich behandeln. Sozialverträgliche Lösungen für Härtefälle, konsequente Schritte bei missbräuchlichem Verhalten.
- Transparenz und Reporting: Regelmäßige Berichte an Eigentümer: offene Forderungen, Altersstruktur der Rückstände, erwartete Rückflüsse, Kostenübersicht bei Eskalationen.
- Kommunikationstaktik: Klare, wertschätzende, aber bestimmte Wortwahl; Protokollierung aller Kontakte. Fähigkeit, in schwierigen Gesprächen zu deeskalieren.
- Netzwerk und Partner: Kooperationen mit Rechtsanwälten, Inkassodienstleistern, Mediatoren und Schuldnerberatungen. Vorteilhaft: feste Rahmenvereinbarungen zur Kostenbegrenzung.
- Präventionsmaßnahmen im Alltag: Proaktive Bonitätsprüfungen, automatische Lastschriftintegration und digitale Mieterportale für schnelle Klärungen.
Fragen Sie Verwaltungen im Auswahlprozess gezielt nach Praxisbeispielen, dokumentierten Erfolgsgeschichten und Kennzahlen (z. B. durchschnittliche Ausfallsquote, Durchlaufzeiten bis zur Rückführung offener Forderungen).
Kapitel 6: Auswahlkriterien für Ihre neue Hausverwaltung (mit Checklistenpunkten)
Wenn Sie eine neue Hausverwaltung suchen, sollten folgende Kriterien systematisch geprüft und bewertet werden:
- Erfahrung im Forderungsmanagement: Anzahl betreuter Einheiten, Referenzen, Erfolgsquoten bei Rückständen.
- Transparente Gebührenstruktur: Klare Darstellung, welche Kosten bei Mahnung, Inkasso, Rechtsanwalt oder Gericht anfallen. Achten Sie auf nachvollziehbare Abrechnungen.
- Service-Level-Agreement (SLA): Vereinbarte Reaktionszeiten, Reporting-Intervalle, Eskalationsstufen und Verantwortlichkeiten.
- Technische Ausstattung: Einsatz von Verwaltungssoftware, automatisches Mahnwesen, Online-Portale für Eigentümer und Mieter, SEPA-Lastschriftverständnis.
- Kommunikationstaktik und Personalqualifikation: Schulungen, Deeskalationsverfahren, Umgang mit sozialen Medien und öffentlichem Druck.
- Netzwerk und Partner: Eingespielte Kooperationen mit Rechtsanwälten, Inkassofirmen und Schuldnerberatungen.
- Vertragsgestaltung: Flexible Kündigungsfristen im Verwaltervertrag, klares Mandat für Forderungsmanagement, Regelungen zu Haftung und Kostenübernahme.
Nutzen Sie eine Bewertungsmatrix (z. B. Punkte 1–5) für jede Kategorie und fordern Sie Musterberichte, Musterprozesse und zwei bis drei Referenzkontakte an.
Kapitel 7: Praxisbeispiele — Wann Härte sinnvoll ist und wann Nachsicht besser ist (erweitert)
Konkrete Fallbeispiele helfen, die Theorie in die Praxis zu übertragen:
- Beispiel 1 — Einmaliger Fehler: Ein Mieter verpasst einmalig die Miete wegen eines Bankfehlers. Vorgehen: Erinnerung, telefonische Kontaktaufnahme, Kulanzfrist. Dokumentation und ggf. Storno der Mahngebühr bei Nachweis.
- Beispiel 2 — Hartnäckiger Nichtzahler: Mehrere Monate keine Reaktion trotz Mahnungen. Vorgehen: Übergabe an Inkasso oder Anwalt, Einleitung gerichtlicher Schritte, Prüfung Kündigung. Härte gerechtfertigt, wenn klare Missachtung vorliegt.
- Beispiel 3 — Kurzfristiger Einkommensverlust: Langjähriger zuverlässiger Mieter verliert wegen Krankheit das Einkommen. Vorgehen: Zahlungsplan, Teilstundung, Prüfung staatlicher Hilfen, regelmäßige Überprüfung der Einhaltung. Ziel: Erhalt des Mietverhältnisses bei gesichertem Rückfluss.
- Beispiel 4 — Vermietungsmissbrauch: Mieter nutzt Wohnung zu gewerblichen Zwecken, unterlässt Zahlungen und reagiert nicht. Vorgehen: schnelle rechtliche Prüfung, konsequente Eskalation und ggf. Kündigung, um Schäden an der Immobilie zu begrenzen.
Wichtig: Jede Entscheidung sollte dokumentiert und die Entscheidungskriterien (wirtschaftlich, rechtlich, sozial) müssen transparent nachvollziehbar sein.
Kapitel 8: Mustertexte und Vorlagen (Kurzvorlagen zur Orientierung)
Die folgenden Textbausteine dienen als Orientierung. Passen Sie Formulierungen an Ihren Einzelfall an und lassen Sie bei rechtlichen Unsicherheiten einen Anwalt prüfen.
- Freundliche Zahlungserinnerung (E‑Mail): „Sehr geehrte/r Frau/Herr X, laut unserem Unterlagen ist die Miete für Monat Y in Höhe von Z€ am TT.MM.JJJJ fällig gewesen. Bitte überweisen Sie den Betrag binnen 5 Tagen auf das bekannte Konto. Sollten Sie bereits überwiesen haben, betrachten Sie dieses Schreiben bitte als gegenstandslos. Mit freundlichen Grüßen, Hausverwaltung.“
- Formelle Mahnung (Brief): „Sehr geehrte/r Frau/Herr X, trotz unserer Erinnerung vom TT.MM.JJJJ ist die Miete in Höhe von Z€ weiterhin offen. Wir setzen Ihnen eine Frist bis zum TT.MM.JJJJ zur Begleichung und weisen auf mögliche Mahngebühren und Verzugszinsen hin. Bei Fragen kontaktieren Sie uns bitte umgehend. Mit freundlichen Grüßen…“
- Angebot Zahlungsplan (Vereinbarung): „Aufgrund Ihrer Mitteilung vom TT.MM.JJJJ bieten wir folgenden Ratenplan an: Betrag X in N Raten zu je Y€ ab TT.MM.JJJJ. Die Raten sind pünktlich zu leisten. Bei Nichteinhaltung behält sich die Verwaltung weitere Schritte vor. Beide Seiten unterschreiben zur Bestätigung.“
Diese Vorlagen sind verkürzt; verwenden Sie in der Praxis vollständige Adressdaten, Vertragsnummern und genaue Zahlungsinformationen.
Kapitel 9: KPI und Reporting — Wie Sie die Performance der Verwaltung messen
Messbare Kennzahlen helfen, die Effektivität des Forderungsmanagements zu überprüfen. Wichtige KPIs:
- Offene Forderungen gesamt und als Anteil der Jahresmiete (in %)
- Altersstruktur der Forderungen (0–30 Tage, 31–60 Tage, 61–90 Tage, >90 Tage)
- Durchschnittliche Zeit bis zur Rückführung einer offenen Forderung
- Anzahl der im Jahr eingeleiteten Kündigungen wegen Zahlungsausfalls
- Kosten der externen Inkasso- und Rechtsdienstleistungen vs. realisierte Rückflüsse
- Anteil der Fälle mit individuellen Zahlungsvereinbarungen
Bestehen Sie auf regelmäßigen Rapporten (monatlich oder quartalsweise) mit diesen Kennzahlen.
Fazit und Handlungsempfehlungen
Die richtige Balance zwischen Durchsetzungsvermögen und Fairness ist kein Widerspruch, sondern das Ergebnis eines strukturierten, transparenten Prozesses. Als Eigentümer sollten Sie bei der Auswahl einer Hausverwaltung besonders auf Erfahrung im Forderungsmanagement, klare Prozesse, Transparenz in der Kostenstruktur und passende technische Unterstützung achten. Fordern Sie Referenzen, konkrete Fallbeispiele und vertraglich geregelte SLAs an. Legen Sie gemeinsam mit der Verwaltung klare Eskalationsstufen fest, die verhältnismäßig und rechtssicher sind.
Praktische Schritte, die Sie jetzt gehen können:
- Erstellen Sie eine Bewertungsmatrix für potenzielle Verwaltungen (Erfahrung, Technik, Reporting, Kosten, Referenzen).
- Fordern Sie Musterprozesse und Protokolle über das Mahn- und Eskalationsverhalten an.
- Verhandeln Sie SLAs und Reporting-Intervalle vertraglich.
- Legen Sie klare Entscheidungsspielräume für Härte- und Nachsichtfälle fest.
- Bitten Sie um Vorlagen für Mahnungen und Zahlungsvereinbarungen zur Prüfung.
Wenn Sie Unterstützung bei der Auswahl einer Hausverwaltung, beim Erstellen einer Checkliste für Vertragsverhandlungen oder beim Formulieren von Mahnvorlagen wünschen, helfe ich Ihnen gern beim Erstellen oder Durchsehen der Unterlagen. Professionelles Forderungsmanagement schützt Ihre Rendite — ohne die Beziehung zu guten Mietern zu gefährden.
Autor:
Florian Schöberl.
Geschäftsführer und Inhaber
Besser Wohnen GmbH, Opelstr. 8c, 68789 St. Leon - Rot, https://besser-wohnen.de